
A escolha da melhor regra
Após 2019, existem 5 principais regras de transição. O planejamento diz qual paga mais e quando você atinge os requisitos de cada uma.
Direito Previdenciário
O simulador do INSS não enxerga seus direitos ocultos. O Planejamento Previdenciário é o estudo que mostra exatamente quando e como você deve pedir a aposentadoria para não perder dinheiro.
Resposta direta
Não confie de olhos fechados no simulador do INSS. Ele é um robô programado para fazer cálculos matemáticos simples usando apenas as informações que constam hoje no seu Cadastro Nacional de Informações Sociais (CNIS).
O problema é que o CNIS frequentemente contém erros: empresas que não repassaram as contribuições, períodos de trabalho insalubre que o robô não converte, tempo de serviço militar não averbado ou mesmo vínculos sem a data de saída. O simulador ignora todos esses problemas e, na hora em que o servidor humano do INSS for analisar o seu pedido de aposentadoria real, o benefício pode ser negado ou concedido com um valor bem abaixo da simulação.
Benefícios do Planejamento
Aposentar-se hoje sem planejamento é como assinar um contrato em branco. Veja o que um estudo previdenciário resolve.
Após 2019, existem 5 principais regras de transição. O planejamento diz qual paga mais e quando você atinge os requisitos de cada uma.
Se você tem buracos de contribuição, nós calculamos se compensa pagar o INSS atrasado (indenização) ou se isso não mudará o benefício final.
A lei permite jogar fora contribuições muito baixas que puxam sua média para baixo, desde que se mantenha o tempo mínimo exigido.
Para períodos insalubres trabalhados até 13/11/2019, é possível converter o tempo (aumento de 40% para homens e 20% para mulheres).
Mostramos se vale a pena continuar pagando pelo teto, piso ou um meio-termo, evitando desperdício de dinheiro.
Com o planejamento em mãos, quando o dia de pedir a aposentadoria chegar, os documentos já estarão 100% corretos para o INSS.
Como funciona
O Planejamento Previdenciário é um serviço consultivo com entrega de um dossiê completo (parecer jurídico e planilhas de cálculo).
Analisamos a sua CTPS, CNIS e PPPs para mapear cada dia da sua vida de trabalho.
Identificamos vínculos não averbados, pendências no INSS e tempos especiais não computados.
Calculamos a sua RMI (Renda Mensal Inicial) em todas as regras de transição aplicáveis (pontos, pedágios, idade).
Entregamos um documento oficial mostrando a data exata em que você deve pedir o benefício e o ROI (Retorno sobre Investimento) das suas contribuições.
ROI (Retorno Sobre o Investimento)
Um dos pontos mais importantes do Planejamento Previdenciário é a projeção financeira de "ponto de equilíbrio". Vamos supor que você possa se aposentar hoje ganhando R$ 3.000,00, ou esperar mais dois anos para se aposentar ganhando R$ 4.000,00.
Será que compensa abrir mão de 24 meses recebendo R$ 3.000,00 (o que daria mais de R$ 70 mil) só para ganhar um pouco a mais depois? O nosso cálculo matemático responde a essa pergunta, mostrando exatamente em quantos anos (ou meses) o benefício maior se paga.
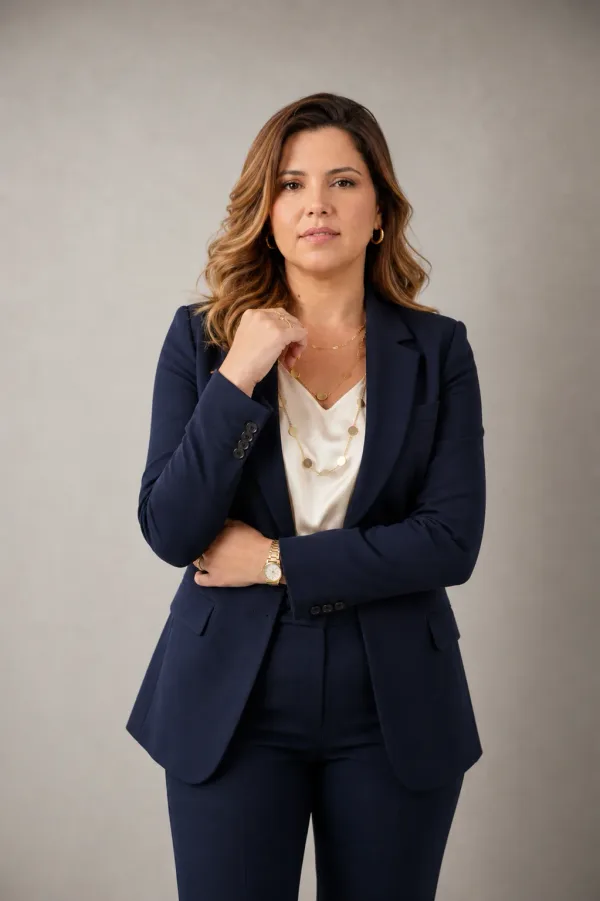
“Aposentadoria é um dos contratos mais importantes da sua vida. Não assine no escuro, sem saber os números finais.”
Dra. Glori Guaiato
Atuação previdenciária individualizada
A Dra. Glori Guaiato é advogada especialista em Direito Previdenciário, utilizando softwares avançados de cálculo para garantir que nenhum direito do segurado seja esquecido. A elaboração do Planejamento é feita de forma artesanal, avaliando as particularidades de cada trabalhador.
Dúvidas frequentes
É um estudo técnico, jurídico e matemático que mapeia toda a sua vida de trabalho (contribuições, tempos especiais, processos trabalhistas) para identificar qual será a melhor regra de aposentadoria para você, quando você poderá se aposentar e com qual valor estimado.
O ideal é fazer o planejamento entre 3 e 5 anos antes de atingir os requisitos mínimos (idade ou tempo de contribuição), ou sempre que houver uma grande mudança na legislação, como ocorreu na Reforma de 2019. Nunca deixe para ver isso apenas no dia em que achar que já pode se aposentar.
O simulador do INSS é um robô. Ele apenas lê o que está no seu extrato do CNIS. Se houver informações erradas lá (vínculos sem data de saída, salários menores informados pela empresa, tempo especial não computado), o INSS vai calcular errado. O planejamento previdenciário corrige isso antes do pedido final.
A reforma acabou com a aposentadoria por tempo de contribuição integral e criou 5 regras de transição principais (pedágio 50%, pedágio 100%, idade mínima progressiva, pontos e regra geral de idade). O planejamento vai te mostrar em qual delas você se encaixa melhor e se vale a pena esperar um pouco mais para ganhar um valor maior.
Sim! Mas para isso é preciso comprovar o vínculo empregatício. O planejamento previdenciário identifica essas lacunas e te orienta sobre como buscar as provas necessárias (contratos, testemunhas, ações trabalhistas) para que o INSS reconheça esse tempo.
Muitas vezes, não. O cálculo mostra o ponto de equilíbrio: pagar sobre o teto do INSS nos últimos anos pode não aumentar o seu benefício final de forma significativa, gerando desperdício de dinheiro. O planejamento indica o valor exato que você deve pagar.
Não juridicamente. O que importa é a qualificação e a regularidade na OAB, não o gênero. A Dra. Glori Guaiato é advogada previdenciária, OAB/SP 491.392, com atuação técnica em planejamento previdenciário e cálculos de aposentadoria.
Agende seu estudo
O formulário prepara uma mensagem no WhatsApp para agendarmos o seu planejamento.