Ação Renovatória de Locação Comercial: Como Garantir a Permanência do Ponto Comercial (Lei 8.245/91)
Ler artigo
A prescrição intercorrente na execução fiscal de IPTU ocorre quando o processo judicial de cobrança fica paralisado por tempo excessivo sem que a Prefeitura consiga citar o devedor ou penhorar bens suficientes para garantir o débito.
Muitos proprietários de imóveis na Baixada Santista e em todo o Brasil convivem com execuções fiscais antigas abertas no Fórum, sem saber que a legislação fixa um limite estrito para a inércia do município.
A prescrição intercorrente é a perda do direito da Fazenda Pública Municipal de dar prosseguimento à cobrança judicial do imposto em razão da sua inércia prolongada durante o curso do processo.
Diferente da prescrição direta (que ocorre antes do ajuizamento da ação), a prescrição intercorrente pressupõe que o processo já foi distribuído na Justiça, mas travou por falta de localização do devedor ou de patrimônio penhorável.
A contagem do prazo da prescrição intercorrente em matéria tributária é regida pelo Artigo 40 da Lei de Execuções Fiscais (Lei 6.830/1980) e pelo entendimento consolidado do Superior Tribunal de Justiça (STJ) no Tema Repetitivo 568.
1. Suspensão de 1 ano: Não localizado o devedor ou bens penhoráveis, o juiz suspende a execução por 1 (um) ano, prazo durante o qual não corre a prescrição.
2. Prazo quinquenal (5 anos): Decorrido o prazo de 1 ano sem manifestação frutífera da Prefeitura, inicia-se automaticamente a contagem do prazo prescrecional de 5 (cinco) anos.
Somados os dois períodos, atinge-se o prazo total de 6 (seis) anos para o reconhecimento da prescrição intercorrente.
Converse diretamente com a equipe da Dra. Glori Guaiato pelo WhatsApp e receba direcionamento seguro para a sua situação.
A Súmula 314 do STJ estabelece expressamente que: "Em execução fiscal, não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual se inicia o prazo da prescrição quinquenal intercorrente."
Além disso, com a redação dada pela Lei 11.051/2004 ao § 4º do Artigo 40 da LEF, o juiz pode decretar a prescrição intercorrente de ofício (por iniciativa própria), após ouvida a Fazenda Pública, sem depender obrigatoriamente de provocação do contribuinte.
Para identificar se a cobrança do seu imóvel já caducou na Justiça, é necessário analisar o extrato de movimentação processual no portal do Tribunal de Justiça (como o TJSP) ou consultar a certidão de objeto e pé.
Se houver um hiato superior a 6 anos sem nenhuma citação válida ou penhora efetiva, a execução fiscal deve ser extinta com resolução do mérito, liberando o imóvel e a certidão do contribuinte.
Não se o processo tiver ficado paralisado por mais de 6 anos (1 ano de suspensão + 5 anos de prescrição) sem que a Prefeitura tenha localizado bens ou promovido citação válida. Nesses casos, opera-se a prescrição intercorrente.
A prescrição direta atinge o direito de propor a ação (5 anos do lançamento até o despacho citatório). Já a prescrição intercorrente atinge a pretensão executória no curso de uma ação já ajuizada e paralisada.
O juiz ordena o arquivamento provisório dos autos. Se a Prefeitura permanecer inerte por mais de 5 anos após o período de 1 ano de suspensão, o processo deve ser arquivado definitivamente por prescrição.
Sim. O Artigo 40, § 4º da LEF permite que o magistrado decrete a prescrição intercorrente de ofício, desde que conceda vista prévia à Fazenda Pública.
Sim. A assinatura de termo de parcelamento ou confissão de dívida interrompe a prescrição e reinicia a contagem, pois configura ato inequívoco de reconhecimento do débito pelo contribuinte.
Sim. A arguição formal de prescrição intercorrente deve ser apresentada em juízo por advogada inscrita na OAB, por meio de petição de Exceção de Pré-Executividade ou Ação Anulatória.
Com a extinção da execução fiscal por sentença judicial transitada em julgado, a Prefeitura é obrigada a dar baixa na dívida ativa e retirar o nome do contribuinte do CADIN e dos órgãos de proteção ao crédito.
Se o seu imóvel possui cobranças antigas ou processo de execução fiscal de IPTU pendente, a análise dos autos é fundamental para verificar se houve a ocorrência de prescrição.
Para conferir a situação do seu imóvel e simular o tempo de paralisação do débito, utilize nosso simulador e seletor de baixa de IPTU.
Para uma avaliação individual do seu processo de execução fiscal, entre em contato via WhatsApp com a Dra. Glori Guaiato e tire suas dúvidas com uma advogada especialista.
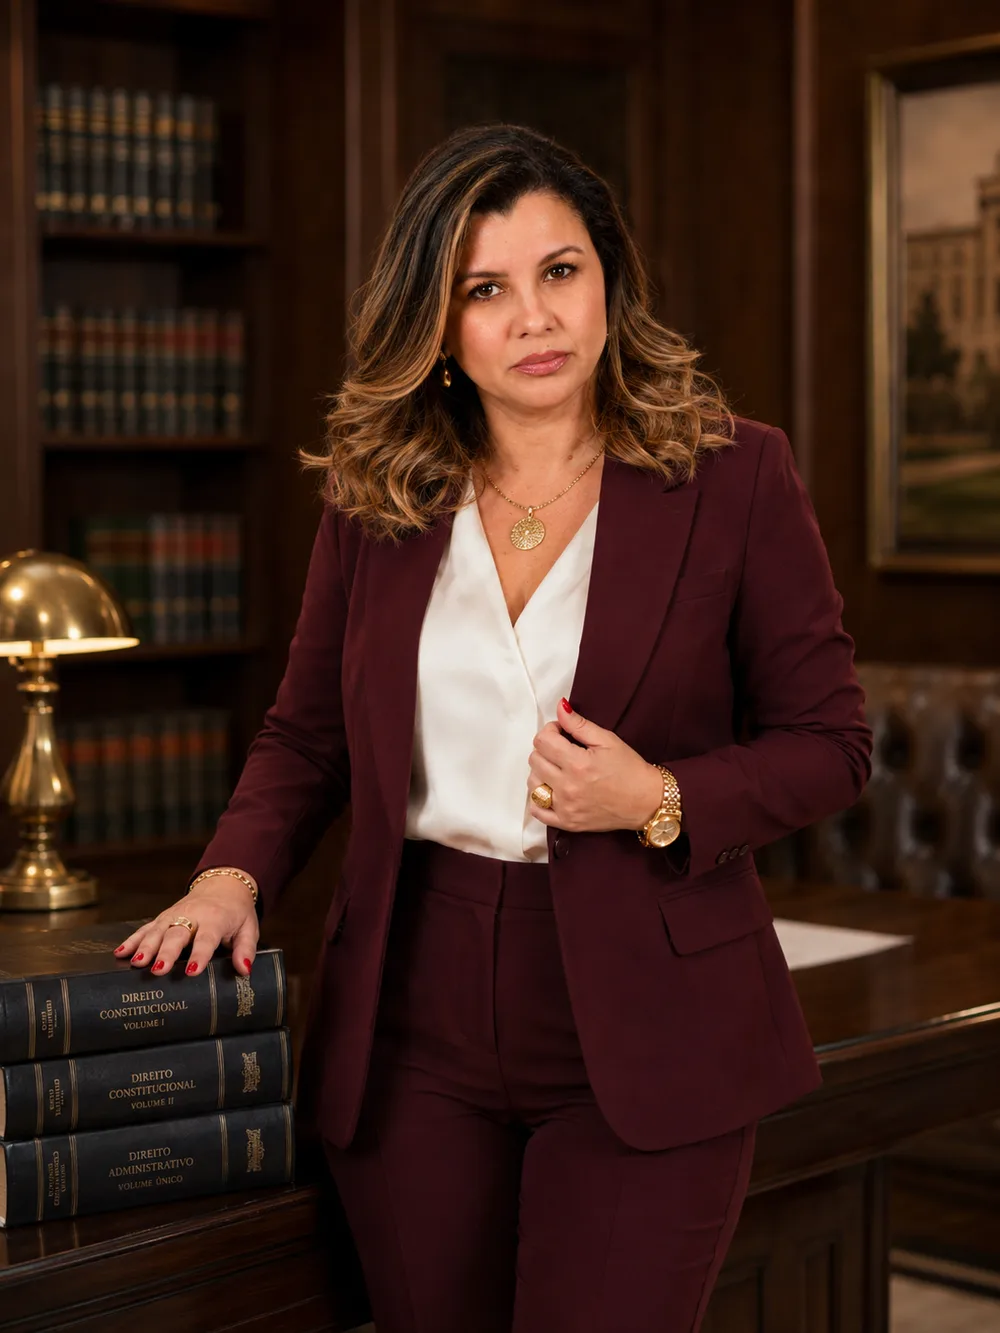
OAB/SP 491.392
Advogada especialista em Direito Previdenciário, Trabalhista, do Consumidor e Família. Atua com foco em garantir seus direitos de forma estratégica, clara e transparente, oferecendo assessoria jurídica humanizada e resultados sólidos.
Conhecer a especialistaAgende uma consulta estratégica para analisarmos as particularidades do seu caso individualmente.