Ação Renovatória de Locação Comercial: Como Garantir a Permanência do Ponto Comercial (Lei 8.245/91)
Ler artigo
No Direito Tributário Imobiliário, é comum ouvir que a dívida de IPTU caduca em 5 anos. Porém, existem dois tipos distintos de prescrição que afetam o imposto municipal: a prescrição direta (ou originária) e a prescrição intercorrente.
Entender a diferença entre esses dois conceitos é fundamental para identificar se a cobrança realizada pela Prefeitura é legal ou se pode ser anulada na Justiça.
A prescrição direta atinge o direito do município de iniciar judicialmente a cobrança do crédito tributário.
Conforme o Artigo 174 do Código Tributário Nacional (CTN), a ação para a cobrança do crédito tributário prescreve em 5 (cinco) anos, contados da data da sua constituição definitiva (que no caso do IPTU ocorre no vencimento da notificação do carnê).
Se a Prefeitura deixar transcorrer mais de 5 anos entre a data do vencimento do IPTU e o despacho do juiz ordenando a citação na execução fiscal, opera-se a prescrição direta do imposto.
A prescrição intercorrente ocorre dentro do processo judicial de execução fiscal que já foi ajuizado a tempo.
Neste cenário, a Prefeitura ingressou com a ação dentro dos 5 anos iniciais, mas o processo acabou ficando paralisado no Fórum por tempo excessivo sem a localização de bens penhoráveis do devedor ou sem citação válida.
A contagem é regida pelo Artigo 40 da LEF e exige 1 ano de suspensão + 5 anos de inércia da Fazenda Municipal (totalizando 6 anos no processo).
Converse diretamente com a equipe da Dra. Glori Guaiato pelo WhatsApp e receba direcionamento seguro para a sua situação.
| Característica | Prescrição Direta (Originária) | Prescrição Intercorrente |
|---|---|---|
| Momento | Antes do ajuizamento ou da citação na ação | Durante o curso do processo de execução fiscal |
| Base Legal | Artigo 174 do CTN | Artigo 40 da LEF (Lei 6.830/80) |
| Prazo | 5 anos do vencimento da dívida | 6 anos (1 ano suspensão + 5 anos prescrição) |
| Causa principal | Demora da Prefeitura em mover a ação | Demora da Prefeitura em localizar bens ou citar |
| Efeito | Extingue a dívida antes da execução | Extingue o processo de execução em andamento |
Se a ação foi proposta dentro dos 5 anos, mas o despacho ordenador de citação ou a citação válida só ocorreu após os 5 anos do vencimento sem culpa do devedor, ocorre a prescrição direta por demora na citação (exceção à Súmula 106 STJ).
O parcelamento formal interrompe ambos os prazos de prescrição, pois implica confissão expressa do débito pelo contribuinte.
A inscrição em dívida ativa suspende a prescrição por apenas 180 dias ou até a distribuição da execução fiscal, o que ocorrer primeiro (Art. 2º, § 3º da LEF).
A citação retroage à data da propositura da ação se realizada no prazo do Código de Processo Civil. Se a Prefeitura não promover a citação por negligência em 5 anos, ocorre a prescrição.
Não. A Súmula 106 do STJ se aplica apenas à prescrição direta quando a demora na citação decorre exclusivamente da morosidade dos serviços judiciários.
A prescrição é um instituto de direito material que extingue o crédito tributário (Art. 156, V do CTN), podendo ser reconhecida tanto administrativamente quanto judicialmente.
A prova é feita mediante a juntada da cópia integral das movimentações da execução fiscal e da certidão de objeto e pé do processo.
Identificar se o seu caso é de prescrição direta ou intercorrente é o primeiro passo para obter a baixa da dívida ativa e liberar a certidão negativa do imóvel.
Acesse o nosso simulador de prescrição de IPTU para avaliar os débitos do seu imóvel.
Para atendimento jurídico especializado e análise da certidão da dívida ativa, fale diretamente com a Dra. Glori Guaiato no WhatsApp.
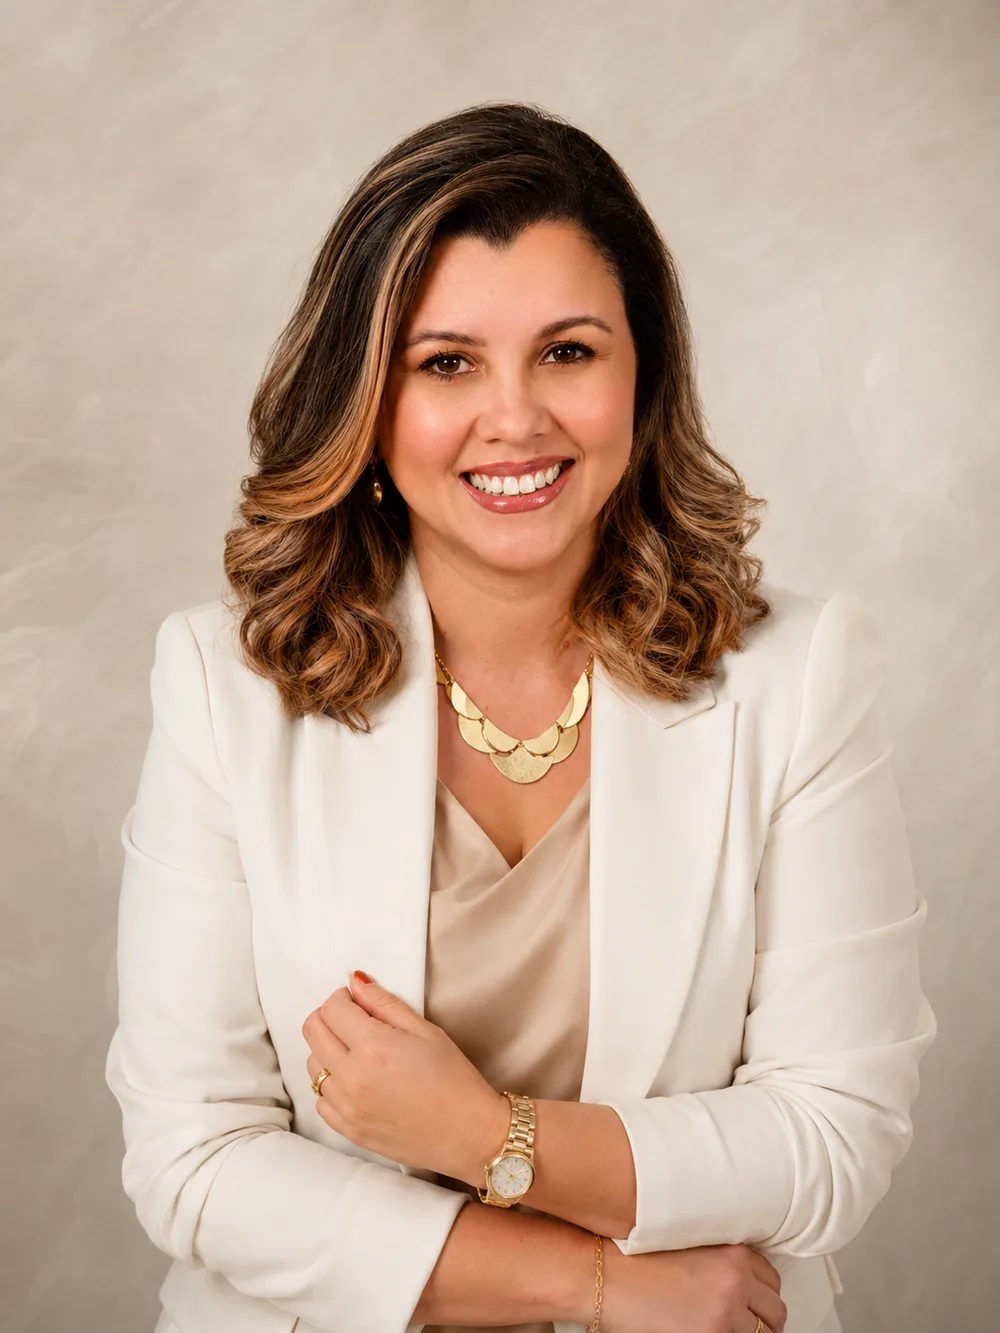
OAB/SP 491.392
Advogada especialista em Direito Previdenciário, Trabalhista, do Consumidor e Família. Atua com foco em garantir seus direitos de forma estratégica, clara e transparente, oferecendo assessoria jurídica humanizada e resultados sólidos.
Conhecer a especialistaAgende uma consulta estratégica para analisarmos as particularidades do seu caso individualmente.